Domain heizung-systeme.de kaufen?
Wir ziehen mit dem Projekt
heizung-systeme.de um.
Sind Sie am Kauf der Domain
heizung-systeme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heizung-systeme.de kaufen?
Sind Schenkungen steuerpflichtig?
Sind Schenkungen steuerpflichtig? Ja, Schenkungen können unter bestimmten Umständen steuerpflichtig sein. In Deutschland unterliegen Schenkungen grundsätzlich der Schenkungssteuer, wenn sie einen bestimmten Freibetrag überschreiten. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Wenn der Freibetrag überschritten wird, muss der Beschenkte Schenkungssteuer zahlen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die bestimmte Schenkungen von der Steuerpflicht befreien können. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Sind Schenkungen Ausgleichspflichtig?
Sind Schenkungen Ausgleichspflichtig? Schenkungen können unter bestimmten Umständen ausgleichspflichtig sein, zum Beispiel wenn sie als Vorauszahlung auf das Erbe gedacht sind und dadurch die gesetzlichen Erbteile beeinträchtigt werden. Auch wenn eine Schenkung grob unangemessen ist oder der Schenker pflichtteilsberechtigte Angehörige übergangen hat, kann eine Ausgleichspflicht bestehen. Es ist wichtig, dass Schenkungen rechtzeitig und klar dokumentiert werden, um Streitigkeiten unter den Erben vorzubeugen. Im Zweifelsfall sollte man sich rechtzeitig rechtlichen Rat einholen, um mögliche Ausgleichsansprüche zu klären. **

Ähnliche Suchbegriffe für Schenkungen
Top-Angebote
Produkte zum Begriff Schenkungen:
-
Skyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-ASkyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-A. Breite: 74 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 840W. Bruttoinhalt: 610 l. Nettoinhalt: 418 l. Temperatur min.: -18°C. Temperatur max.: -22°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 3 höhenverstellbare Tragroste und 3 Paar Edelstahlschienen - GN2/1 tauglich. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag: Rechts. Türanschlag wechselbar: ja. Abschließbar: ja. Stromstärke: 12,68A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 24,40. Energieverbrauch/Jahr: 861 kWh. Energieverbrauch/Tag: 2,36 kWh. Kühlbereich: Tiefkühlung. Gewicht: 118 kg. Verpackungsbreite: 85 cm. Verpackungstiefe: 80 cm. Verpackungshöhe: 205 cm. Verpackungseinheit: 1.1981,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-ASkyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-A. Breite: 148 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 530W. Bruttoinhalt: 1333 l. Nettoinhalt: 869 l. Temperatur min.: -2°C. Temperatur max.: +8°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. mit Abtauheizung für eine verkürzte Abtauphase (manuell und automatisch) Hiermit ist der Einsatz bis +38°C Umgebungstemperatur möglich. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Mit 2 Selbstschließenden Türen. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 6 höhenverstellbare Tragroste und 6 Paar Edelstahlschienen - GN2/1 tauglich. Belastbarkeit der Trageroste max. 25kg. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag wechselbar: nein. Abschließbar: ja. Stromstärke: 2,5A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 20,60. Energieverbrauch/Jahr: 420 kWh. Energieverbrauch/Tag: 1,15 kWh. Kühlbereich: Normalkühlung. Gewicht: 177 kg. Verpackungsbreite: 150 cm. Verpackungstiefe: 85 cm. Verpackungshöhe: 205 cm. Versandgewicht: 174 kg. Verpackungseinheit: 1.2310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Heizraum Aufkleber mit Text Heizung Wärme hochkant A4 (210x297mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
-
Wie werden Schenkungen steuerlich behandelt? Ab welcher Höhe müssen Schenkungen versteuert werden?
Schenkungen sind steuerfrei bis zu einem bestimmten Freibetrag, der je nach Verwandtschaftsverhältnis variiert. Übersteigt die Schenkung diesen Freibetrag, muss der Beschenkte Schenkungssteuer zahlen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis. **
-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **
-
Welche Schenkungen sind Ausgleichspflichtig?
Welche Schenkungen sind Ausgleichspflichtig? Schenkungen zwischen Ehegatten oder eingetragenen Lebenspartnern sind grundsätzlich ausgleichspflichtig, wenn sie in einem Ehevertrag oder Partnerschaftsvertrag vereinbart wurden. Auch Schenkungen an Dritte können ausgleichspflichtig sein, wenn sie dazu dienen, den Pflichtteilsanspruch eines gesetzlichen Erben zu umgehen. Es ist wichtig zu beachten, dass Schenkungen, die innerhalb von 10 Jahren vor dem Tod des Schenkers erfolgen, unter Umständen dem Pflichtteil unterliegen. In solchen Fällen können die Erben einen Ausgleichsanspruch geltend machen. **
Wann sind Schenkungen meldepflichtig?
Schenkungen sind in Deutschland meldepflichtig, wenn sie bestimmte Freibeträge überschreiten. Diese Freibeträge variieren je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Beispielsweise liegt der Freibetrag für Schenkungen zwischen Eltern und Kindern bei 400.000 Euro. Schenkungen müssen dem Finanzamt innerhalb von drei Monaten gemeldet werden. Wenn der Freibetrag überschritten wird, fällt Schenkungssteuer an. **
Sind Schenkungen zu versteuern?
Schenkungen können unter bestimmten Umständen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. In Deutschland gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Wenn diese Freibeträge überschritten werden, müssen Schenkungen beim Finanzamt angezeigt und gegebenenfalls versteuert werden. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren und gegebenenfalls professionellen Rat einzuholen, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Schenkungen:
-
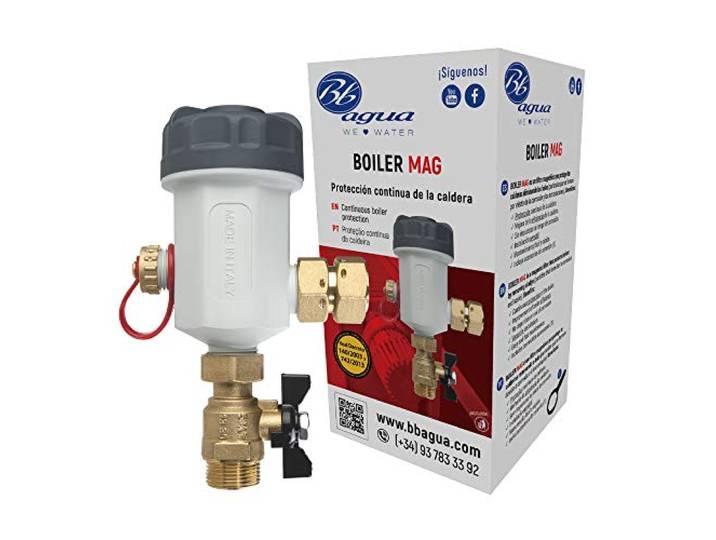
Boiler Mag Wasserfilter. Ideal für den kontinuierlichen Schutz des Boilers. Verbessert die Effizienz Ihres Kessels. Einfache Installation und Wartung. Bbagua.<p>Der <strong>Boiler Mag Wasserfilter</strong> ist die ideale Lösung für den kontinuierlichen Schutz deines Boilers. Mit diesem hochwertigen Filter kannst du die Effizienz deines Kessels erheblich steigern und gleichzeitig das Risiko von Verunreinigungen und Korrosion minimieren. Durch die Verwendung des Boiler Mag Wasserfilters sorgst du dafür, dass dein Heizsystem stets optimal funktioniert und die Lebensdauer deines Boilers verlängert wird.</p><p>Die Installation des Filters gestaltet sich äußerst einfach und kann ohne großen Aufwand durchgeführt werden. Dank des mitgelieferten Anschlusszubehörs ist der <strong>Boiler Mag Wasserfilter</strong> extrem vielseitig einsetzbar und passt sich problemlos an verschiedene Systeme an. Dies macht ihn zu einer praktischen Wahl für jeden Haushalt, der Wert auf eine zuverlässige Heizungsanlage legt.</p><p>Ein weiterer Vorteil des Boiler Mag Wasserfilters ist die unkomplizierte Wartung. Du kannst sicher sein, dass die Pflege des Filters schnell und mühelos vonstattengeht, sodass du mehr Zeit für die wichtigen Dinge im Leben hast. Investiere in den <strong>Boiler Mag Wasserfilter</strong> und genieße die Vorteile eines geschützten und effizienten Heizsystems.</p>107,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-ASkyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz A – THL650BT-A. Breite: 74 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 840W. Bruttoinhalt: 610 l. Nettoinhalt: 418 l. Temperatur min.: -18°C. Temperatur max.: -22°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 3 höhenverstellbare Tragroste und 3 Paar Edelstahlschienen - GN2/1 tauglich. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag: Rechts. Türanschlag wechselbar: ja. Abschließbar: ja. Stromstärke: 12,68A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 24,40. Energieverbrauch/Jahr: 861 kWh. Energieverbrauch/Tag: 2,36 kWh. Kühlbereich: Tiefkühlung. Gewicht: 118 kg. Verpackungsbreite: 85 cm. Verpackungstiefe: 80 cm. Verpackungshöhe: 205 cm. Verpackungseinheit: 1.1981,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Schenkungen steuerpflichtig?
Sind Schenkungen steuerpflichtig? Ja, Schenkungen können unter bestimmten Umständen steuerpflichtig sein. In Deutschland unterliegen Schenkungen grundsätzlich der Schenkungssteuer, wenn sie einen bestimmten Freibetrag überschreiten. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Wenn der Freibetrag überschritten wird, muss der Beschenkte Schenkungssteuer zahlen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die bestimmte Schenkungen von der Steuerpflicht befreien können. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Sind Schenkungen Ausgleichspflichtig?
Sind Schenkungen Ausgleichspflichtig? Schenkungen können unter bestimmten Umständen ausgleichspflichtig sein, zum Beispiel wenn sie als Vorauszahlung auf das Erbe gedacht sind und dadurch die gesetzlichen Erbteile beeinträchtigt werden. Auch wenn eine Schenkung grob unangemessen ist oder der Schenker pflichtteilsberechtigte Angehörige übergangen hat, kann eine Ausgleichspflicht bestehen. Es ist wichtig, dass Schenkungen rechtzeitig und klar dokumentiert werden, um Streitigkeiten unter den Erben vorzubeugen. Im Zweifelsfall sollte man sich rechtzeitig rechtlichen Rat einholen, um mögliche Ausgleichsansprüche zu klären. **
-
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
-
Wie werden Schenkungen steuerlich behandelt? Ab welcher Höhe müssen Schenkungen versteuert werden?
Schenkungen sind steuerfrei bis zu einem bestimmten Freibetrag, der je nach Verwandtschaftsverhältnis variiert. Übersteigt die Schenkung diesen Freibetrag, muss der Beschenkte Schenkungssteuer zahlen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis. **
Ähnliche Suchbegriffe für Schenkungen
-
Skyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-ASkyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz A – THL1410TN-A. Breite: 148 cm. Tiefe: 83 cm. Höhe: 201 cm. Spannung: 230V. Anschlussleistung: 530W. Bruttoinhalt: 1333 l. Nettoinhalt: 869 l. Temperatur min.: -2°C. Temperatur max.: +8°C. Außenmaterial: Edelstahl. Innenmaterial: Edelstahl. Kühlsystem: Umluftkühlung. Rostformat: Gastronorm (GN2/1). Effizienzspektrum: A+++ - G. Energieeffizienzklasse (2015/1094): A. Klimaklasse: Klimaklasse 4. Energie-Effizienz-Klasse A. Umluft Kühlsystem. Marken Kompressor. Digitalthermostat Dixell. mit Abtauheizung für eine verkürzte Abtauphase (manuell und automatisch) Hiermit ist der Einsatz bis +38°C Umgebungstemperatur möglich. Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt). Isolierung 90 mm. Mit 2 Selbstschließenden Türen. Besonders leichte Reinigung durch abgerundete Ecken und Kanten. Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich). Inklusive Türschloß und Schlüssel. 6 höhenverstellbare Tragroste und 6 Paar Edelstahlschienen - GN2/1 tauglich. Belastbarkeit der Trageroste max. 25kg. Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%). Automatische Abtaufunktion. Mit Wasserabführung. Steckerfertig. Türanschlag wechselbar: nein. Abschließbar: ja. Stromstärke: 2,5A. Innenbeleuchtung: Ja. Kältemittel: R290. Isolierstärke: 90mm. Kältemittelfüllung: 135g. Abtauung: automatische Abtauung. Einbaufähig: Nein. Türart: Volltür. Displayausführung: OHNE Display. Energie-Gerätekategorie: gewerbliche Kühllagergeräte. Energiekennzeichnung: VO 2015/1094 IV. Energieeffizienzindex: 20,60. Energieverbrauch/Jahr: 420 kWh. Energieverbrauch/Tag: 1,15 kWh. Kühlbereich: Normalkühlung. Gewicht: 177 kg. Verpackungsbreite: 150 cm. Verpackungstiefe: 85 cm. Verpackungshöhe: 205 cm. Versandgewicht: 174 kg. Verpackungseinheit: 1.2310,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Heizraum Aufkleber mit Text Heizung Wärme hochkant A4 (210x297mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...12,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faulhaber, Marcus: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , 100 klausurtypische Aufgaben und Lösungen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230516, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Faulhaber, Marcus, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 252, Keyword: Budget; Controlling; Deckungsbeitrag; Kalkulation; Kalkulationsverfahren; Kennzahlen; Kiehl; Klausuraufgaben; Kosten; Kostenarten; Kostenartenrechnung; Abgrenzungsrechnung; Betriebsstatistik; Betriebswirt; Bewertung; Erfolgsrechnung; Ergebnisrechnung; Fachkaufmann; Fachwirt; Gemeinkosten; Gesamtkostenverfahren; Kontrollrechnung; Kostenträgerstückrechnung; Kostenverläufe; Lehrbuch; Leistungsverrechnung; Meister; Plankostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Kostenrechnung; Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Prüfung; Teilkostenrechnung; Vollkostenrechnung; Wagniskosten; Weiterbil, Fachschema: Finanz~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Finanzen~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Deutschland, Bildungszweck: Für die Erwachsenenbildung: Zwischenstufen~Lehrbuch, Skript~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, Seitenanzahl: 252, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 252 Blätter, Länge: 228, Breite: 158, Höhe: 17, Gewicht: 394, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064218001 V14550-978-3-470-634- B0000064218002 V14550-978-3-470-634-2, Vorgänger: 2050827, Vorgänger EAN: 9783470634548 9783470634531 9783470634524 9783470634517, Alternatives Format EAN: 9783470012315, eBook EAN: 9783470012315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **
-
Welche Schenkungen sind Ausgleichspflichtig?
Welche Schenkungen sind Ausgleichspflichtig? Schenkungen zwischen Ehegatten oder eingetragenen Lebenspartnern sind grundsätzlich ausgleichspflichtig, wenn sie in einem Ehevertrag oder Partnerschaftsvertrag vereinbart wurden. Auch Schenkungen an Dritte können ausgleichspflichtig sein, wenn sie dazu dienen, den Pflichtteilsanspruch eines gesetzlichen Erben zu umgehen. Es ist wichtig zu beachten, dass Schenkungen, die innerhalb von 10 Jahren vor dem Tod des Schenkers erfolgen, unter Umständen dem Pflichtteil unterliegen. In solchen Fällen können die Erben einen Ausgleichsanspruch geltend machen. **
-
Wann sind Schenkungen meldepflichtig?
Schenkungen sind in Deutschland meldepflichtig, wenn sie bestimmte Freibeträge überschreiten. Diese Freibeträge variieren je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Beispielsweise liegt der Freibetrag für Schenkungen zwischen Eltern und Kindern bei 400.000 Euro. Schenkungen müssen dem Finanzamt innerhalb von drei Monaten gemeldet werden. Wenn der Freibetrag überschritten wird, fällt Schenkungssteuer an. **
-
Sind Schenkungen zu versteuern?
Schenkungen können unter bestimmten Umständen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. In Deutschland gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Wenn diese Freibeträge überschritten werden, müssen Schenkungen beim Finanzamt angezeigt und gegebenenfalls versteuert werden. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren und gegebenenfalls professionellen Rat einzuholen, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.